Domain supermietwagen.de kaufen?
Wir ziehen mit dem Projekt
supermietwagen.de um.
Sind Sie am Kauf der Domain
supermietwagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain supermietwagen.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
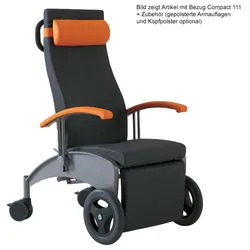
Transport- und Variationsliege carryline mobil, fahrbarBitte bei der Bestellung das Bezugsmaterial (compact oder premium (+Aufschlag) ) und die Polsterfarbe angeben ! Rückenlehne mit anatomischer Formgebung und Seitenhalt. Rücken und Beinpolster mit Sicherheitsgasfeder synchron in Ruheposition verstellbar. Automatische Stufenlagerung der Liegeflächen um 10°. Gummierter Schiebebügel, 300 mm Laufräder vorne und 125 mm Lenkrollen hinten zur einfachen und präzisen Manövrierbarkeit auch in Liegestellung. Lenkrollen mit Totalfeststeller. In Liegepostion erreichbare und abschwenkbare Armauflagen erleichtern den seitlichen Einstieg. Wadenbrett mit Negativneigung für bequemen Ein- und Ausstieg, mittels 7-stufiger Rasterung bis zur Waagrechten schwenkbar. Massiver Stahlrahmen. Abmessungen: - Gesamtbreite 70 cm - Gesamthöhe 130-150 cm - Gesamttiefe 93 cm - Sitzbreite 49 cm - Sitztiefe 50 cm - Sitz- /Liegehöhe 51 cm - Liegefläche 179 cm - max. Patient2136,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transport- und Variationsliege carryline mobil hv, fahrbar, höhenverstellbarBitte bei der Bestellung das Bezugsmaterial (compact oder premium (+Aufschlag) ) und die Polsterfarbe angeben ! Rückenlehne mit anatomischer Formgebung und Seitenhalt. Rücken und Beinpolster mit Sicherheitsgasfeder synchron in Ruheposition verstellbar. Automatische Stufenlagerung der Liegeflächen um 10°. Hydraulische Sitzhöhenverstellung von 510-710 mm. Gummierter Schiebebügel, 300 mm Laufräder vorne und 125 mm Lenkrollen hinten zur einfachen und präzisen Manövrierbarkeit auch in Liegestellung. Lenkrollen mit Totalfeststeller. In Liegepostion erreichbare und abschwenkbare Armauflagen erleichtern den seitlichen Einstieg. Wadenbrett mit Negativneigung für bequemen Ein- und Ausstieg, mittels 7-stufiger Rasterung bis zur Waagrechten schwenkbar. Massiver Stahlrahmen. Abmessungen: - Gesamtbreite 72 cm - Gesamthöhe 130-150 cm - Gesamttiefe 93 cm - Sitzbreite 49 cm - Sitztiefe 50 cm - Sitz- /Li2451,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
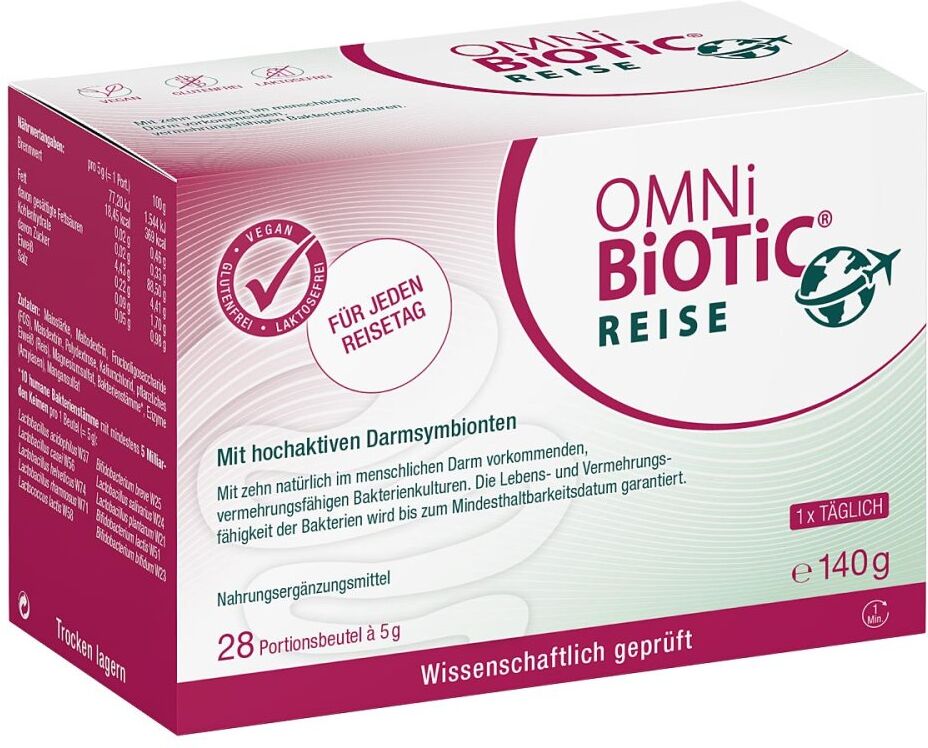
OMNi BiOTiC Reise - Sachets für den UrlaubAnwendungsgebiet von OMNi BiOTiC Reise - Sachets für den UrlaubOMNi BiOTiC Reise - Sachets für den Urlaub sorgt mit sieben speziell ausgewählten Bakterienstämmen dafür, dass Sie jeden Tag Ihrer Reise genießen können.Wirkungsweise von OMNi BiOTiC Reise - Sachets für den UrlaubAuf Reisen werden Darm und Verdauung leicht durch die ungewohnte Umgebung aus dem Gleichgewicht gebracht. Ungewohntes Essen und ein veränderter Tagesrhythmus strapazieren die Darmflora und machen sie anfällig für Keime. Durchfallerreger können über unreines Wasser, Eiswürfel, Salat und Obst leicht in den Körper gelangen OMNi BiOTiC Reise - Sachets für den Urlaub enthält sieben ausgewählte Bakterienstämme, die sich im Darm ansiedeln und eine widerstandsfähige Barriere aufbauen. Die Darmschleimhaut wird gestärkt und as Eindringen von Durchfallerregern verhindert. Die Rezeptur enthält zusätzlich unterstützende Enzyme und Ballaststoffe, die ein optimales Überleben der Bakterienstämme ermöglichen.Wirkstoffe / Inhaltsstoffe / ZutatenOMNi BiOTiC Reise - Sachets für den Urlaub enthält: Maisstärke, Maltodextrin, Pflanzenprotein, Fructooligosaccharide (FOS), Polydextrose, Bakterienstämme*, Kaliumchlorid, Magnesiumsulfat, Enzyme (Amylasen), Mangansulfat *7 Bakterienstämme mit mindestens 5 Milliarden Keimen pro 1 Portion (= 5 g): Lactobacillus acidophilus W37 Lactobacillus casei W56 Lactobacillus rhamnosus W71 Lactococcus lactis W58 Lactobacillus salivarius W24 Lactobacillus plantarum W62 Bifidobacterium bifidum W23GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von OMNi BiOTiC Reise - Sachets für den Urlaub: Beginnen Sie möglichst einige Tage vor Beginn der Reise mit der Anwendung. Täglich 1 Beutel morgens vor dem Frühstück in Wasser, Milch, Tee oder Joghurt einrühren, mindest31,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Transport- und Variationsliege carryline mobil, fahrbarBitte bei der Bestellung das Bezugsmaterial (compact oder premium (+Aufschlag) ) und die Polsterfarbe angeben ! Rückenlehne mit anatomischer Formgebung und Seitenhalt. Rücken und Beinpolster mit Sicherheitsgasfeder synchron in Ruheposition verstellbar. Automatische Stufenlagerung der Liegeflächen um 10°. Gummierter Schiebebügel, 300 mm Laufräder vorne und 125 mm Lenkrollen hinten zur einfachen und präzisen Manövrierbarkeit auch in Liegestellung. Lenkrollen mit Totalfeststeller. In Liegepostion erreichbare und abschwenkbare Armauflagen erleichtern den seitlichen Einstieg. Wadenbrett mit Negativneigung für bequemen Ein- und Ausstieg, mittels 7-stufiger Rasterung bis zur Waagrechten schwenkbar. Massiver Stahlrahmen. Abmessungen: - Gesamtbreite 70 cm - Gesamthöhe 130-150 cm - Gesamttiefe 93 cm - Sitzbreite 49 cm - Sitztiefe 50 cm - Sitz- /Liegehöhe 51 cm - Liegefläche 179 cm - max. Patient2136,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Transport- und Variationsliege carryline mobil hv, fahrbar, höhenverstellbarBitte bei der Bestellung das Bezugsmaterial (compact oder premium (+Aufschlag) ) und die Polsterfarbe angeben ! Rückenlehne mit anatomischer Formgebung und Seitenhalt. Rücken und Beinpolster mit Sicherheitsgasfeder synchron in Ruheposition verstellbar. Automatische Stufenlagerung der Liegeflächen um 10°. Hydraulische Sitzhöhenverstellung von 510-710 mm. Gummierter Schiebebügel, 300 mm Laufräder vorne und 125 mm Lenkrollen hinten zur einfachen und präzisen Manövrierbarkeit auch in Liegestellung. Lenkrollen mit Totalfeststeller. In Liegepostion erreichbare und abschwenkbare Armauflagen erleichtern den seitlichen Einstieg. Wadenbrett mit Negativneigung für bequemen Ein- und Ausstieg, mittels 7-stufiger Rasterung bis zur Waagrechten schwenkbar. Massiver Stahlrahmen. Abmessungen: - Gesamtbreite 72 cm - Gesamthöhe 130-150 cm - Gesamttiefe 93 cm - Sitzbreite 49 cm - Sitztiefe 50 cm - Sitz- /Li2451,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Französisch wie von selbst für Urlaub & Reise (ORIGINAL BIRKENBIHL), Fachbücher von Rainer Gerthner, Vera F. BirkenbihlDer Sprachkurs "Französisch wie von selbst für Urlaub & Reise" von Vera F. Birkenbihl bietet eine effektive und intuitive Methode, um die französische Sprache zu erlernen, insbesondere für Reisende. Dieses Sachbuch, das 2021 veröffentlicht wurde, richtet sich an Personen, die sich auf Reisen und Freizeitaktivitäten in französischsprachigen Ländern vorbereiten möchten. Mit einem Gewicht von 168 Gramm und kompakten Abmessungen von 18,9 cm in der Höhe und 13,4 cm in der Breite, ist es handlich und leicht zu transportieren. Der Kurs vermittelt grundlegende Sprachkenntnisse und nützliche Ausdrücke, die im Alltag und auf Reisen von Bedeutung sind. Die Inhalte sind so gestaltet, dass sie das Lernen erleichtern und die Anwendung der Sprache in praktischen Situationen fördern. Die erste Auflage des Buches stammt aus Deutschland und spiegelt die bewährte Birkenbihl-Methode wider, die auf eine natürliche und spielerische Art des Sprachenlernens abzielt. Dieses Buch ist eine wertvolle Ressource für alle, die ihre Französischkenntnisse schnell und effektiv erweitern möchten.35,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.